Trong thương mại quốc tế, việc khai báo hải quan cho hàng hoá xuất nhập khẩu về mô tả hàng hoá và mã số của hàng hoá được thực hiện dựa trên một tiêu chuẩn quốc tế do Tổ chức Hải quan Thế giới (WCO) ban hành. Việc nghiên cứu và nắm vững các quy tắc quốc tế về phân loại và xác định mã số của hàng hoá khi khai báo hải quan là cần thiết và quan trọng đối với người làm trong lĩnh vực kinh doanh xuất nhập khẩu và cung cấp dịch vụ Logistics.
Bài viết này trình bày những nội dung cơ bản về quy tắc phân loại và xác định mã số HS theo Công ước HS của WCO, cũng như các quy định pháp lý tại Việt Nam, nhằm cung cấp cho sinh viên ngành Logistics của Trường Cao đẳng Công nghệ Thông tin TP.HCM một nội dung tham khảo hữu ích trong chuyên ngành học của mình.
Tổng quan về Công ước HS
Công ước HS là cách dùng ngắn gọn của Công ước quốc tế về Hệ thống hài hoà mô tả và mã hoá hàng hoá (The International Convention on the Harmonized Commodity Description and Coding System) có hiệu lực áp dụng từ ngày 01.01.1988 bởi Tổ chức Hải quan Thế giới (WCO). Việt Nam đã phê chuẩn Công ước này và áp dụng từ 01.01.2000.
Mục tiêu của Công ước HS
- Thống nhất về mô tả hàng hoá và mã số hàng hoá trong thương mại quốc tế.
- Làm cơ sở xây dựng danh mục hàng hoá và biểu thuế hàng hoá xuất nhập khẩu của các quốc gia thành viên.
- Tạo điều kiện thuận lợi cho đàm phán thương mại và các hiệp định thương mại tự do giữa các nước.
- Phục vụ cho thống kê thương mại quốc tế.
- Phục vụ cho quản lý hàng hóa xuất nhập khẩu và điều hành hoạt động xuất nhập khẩu của các nước.
Cấu trúc của Công ước HS
Công ước HS bao gồm phần thân của Công ước (20 Điều / Articles) và phần phụ lục. Phần Phụ lục của Công ước gồm 3 bộ phận chính:
- Các quy tắc tổng quát (6 quy tắc) giải thích việc phân loại hàng hóa xuất nhập khẩu.
- Các chú giải cho các Phần, Chương, Phân nhóm.
- Danh mục: Mô tả các mặt hàng, mã số tương ứng của từng mặt hàng.
Từ Công ước HS, Việt Nam đã xây dựng Danh mục hàng hoá xuất nhập khẩu và Biểu thuế hàng hoá xuất nhập khẩu được cập nhật hằng năm bởi Bộ Tài Chính. Theo Thông tư số 31/2022/TT-BTC ngày 08/6/2022 do Bộ Tài chính ban hành, Danh mục hàng hoá xuất nhập khẩu của Việt Nam bao gồm:
- 21 Phần (từ Phần I đến XXI); 97 Chương (từ Chương 01 đến 97). Riêng Chương 77 là chương dự phòng, không có chứa dữ liệu.
- Có 1244 Nhóm hàng (4 số); 5224 Phân nhóm hàng (6 số); 10681 Phân nhóm hàng (8 số).
Bảng 1. Tổng hợp các Phần và Chương trong Danh mục hàng hoá xuất nhập khẩu của Việt Nam
| Số thứ tự của Phần |
Tên của Phần |
Số thứ tự của Chương |
| I |
Động vật sống, các sản phẩm từ động vật |
01-05 |
| II |
Các sản phẩm thực vật |
06-14 |
| III |
Chất béo và dầu có nguồn gốc từ động vật hoặc thực vật và các sản phẩm tách từ chúng |
15 |
| IV |
Thực phẩm chế biến; đồ uống, rượu mạnh và giấm; thuốc lá |
16-24 |
| V |
Khoáng sản |
25-27 |
| VI |
Sản phẩm của ngành công nghiệp hoá chất |
28-38 |
| VII |
Plastic và các sản phẩm bằng plastic; cao su và các sản phẩm bằng cao su |
39-40 |
| VIII |
Da sống, da thuộc, da lông và các sản phẩm từ da; túi xách tay |
41-43 |
| IX |
Gỗ; các mặt hàng bằng gỗ; than gỗ; các sản phẩm từ rơm, cỏ giấy; các sản phẩm bằng liễu gai và song mây |
44-46 |
| X |
Bột giấy từ gỗ hoặc từ nguyên liệu xơ sợi xenlulo khác; giấy |
47-49 |
| XI |
Nguyên liệu dệt và các sản phẩm dệt |
50-63 |
| XII |
Giày, dép, mũ và các vật đội đầu khác, ô, dù, hoa nhân tạo; các sản phẩm làm từ tóc người |
64-67 |
| XIII |
Sản phẩm bằng đá, thạch cao, xi măng, amiăng, mica; đồ gốm; thuỷ tinh và các sản phẩm bằng thuỷ tinh |
68-70 |
| XIV |
Ngọc trai tự nhiên, nuôi cấy, đá quý, kim loại quý và các sản phẩm của chúng; đồ trang sức; tiền kim loại |
71 |
| XV |
Kim loại cơ bản và các sản phẩm bằng kim loại cơ bản |
72-83 |
| XVI |
Máy và các trang thiết bị cơ khí; thiết bị điện; thiết bị ghi và tái tạo âm thanh, thiết bị ghi và tái tạo hình ảnh, âm thanh truyền hình và các bộ phận và phụ kiện của các thiết bị trên |
84-85 |
| XVII |
Xe cộ, phương tiện bay, tàu thuyền và các thiết bị vận tải liên hợp |
86-89 |
| XVIII |
Dụng cụ, thiết bị và máy quang học, nhiếp ảnh, điện ảnh, đo lường, y tế hoặc phẫu thuật; đồng hồ thời gian; nhạc cụ; các bộ phận và phụ kiện của chúng |
90-92 |
| XIX |
Vũ khí và đạn; các bộ phận và phụ kiện của chúng |
93 |
| XX |
Các mặt hàng khác (đồ nội thất, đồ chơi, thiết bị thể thao,…) |
94-96 |
| XXI |
Các tác phẩm nghệ thuật, đồ sưu tầm và đồ cổ |
97 |
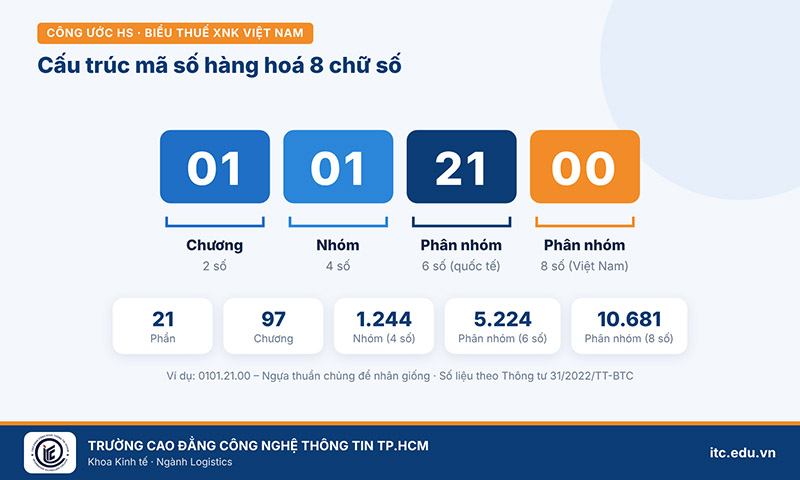
Hình 1. Cấu trúc của Biểu thuế hàng hoá xuất nhập khẩu của Việt Nam năm 2026
Sáu quy tắc phân loại và xác định mã số HS của hàng hoá
Dựa vào Phụ lục II của Công ước HS và các Thông tư số 65/2017/TT-BTC ngày 27 tháng 06 năm 2017 và số 85/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ Tài chính, việc phân loại hàng hoá được thực hiện theo sáu quy tắc sau.
Quy tắc 1: Dựa vào mô tả, tên gọi của hàng hoá
“Tên của Phần, Chương được đưa ra chỉ nhằm mục đích dễ tra cứu. Để đảm bảo tính pháp lý, việc phân loại hàng hóa phải được xác định theo nội dung của từng Nhóm và bất kỳ Chú giải của các Phần, Chương liên quan và theo các quy tắc tiếp theo nếu các Nhóm hoặc các Chú giải đó không có yêu cầu nào khác.”
Ví dụ: Xác định mã số HS của hàng hoá “Con ngựa thuần chủng nhập khẩu để nhân giống”:
- Bước 1: xác định Phần I: Động vật sống, các sản phẩm từ động vật.
- Bước 2: xác định Chương 01: Động vật sống.
- Bước 3: xác định Nhóm 01.01: Ngựa, lừa, la sống.
- Bước 4: xác định Phân nhóm 0101.21: Ngựa thuần chủng để nhân giống.
=> Mã số HS: 01012100
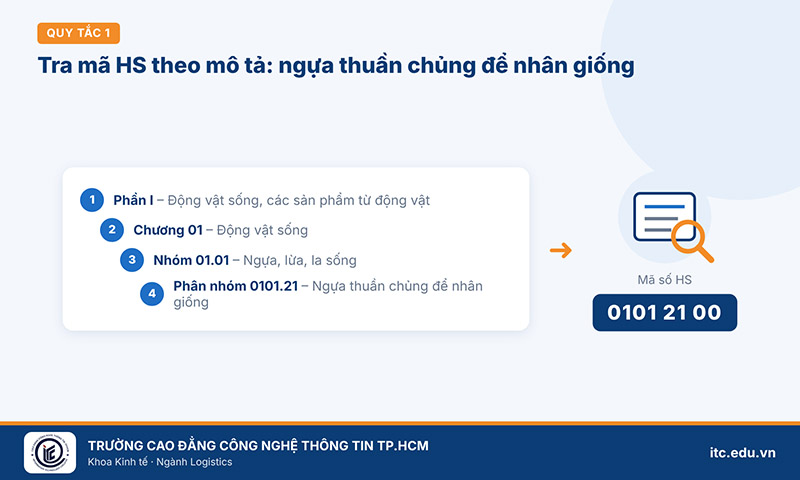
Hình 2. Ngựa thuần chủng nhập khẩu để nhân giống – mã số HS 01012100
Quy tắc 2a: Hàng hoá chưa hoàn chỉnh, chưa hoàn thiện hoặc ở dạng tháo rời
“Một mặt hàng được phân loại trong một Nhóm thì những mặt hàng đó ở dạng chưa hoàn chỉnh hoặc chưa hoàn thiện nhưng đã có đặc trưng cơ bản của hàng hóa đã hoàn chỉnh hoặc hoàn thiện cũng thuộc Nhóm đó. Cũng phân loại như vậy đối với hàng hóa ở dạng hoàn chỉnh hay hoàn thiện hoặc đã có đặc trưng cơ bản của hàng hóa ở dạng hoàn chỉnh hay hoàn thiện nhưng chưa lắp ráp hoặc tháo rời.”
Với hàng hóa ở dạng chưa hoàn chỉnh, chưa hoàn thiện, có thể lấy ví dụ một chiếc xe mô tô không có bánh xe hoặc một chiếc xe đạp không có yên xe.
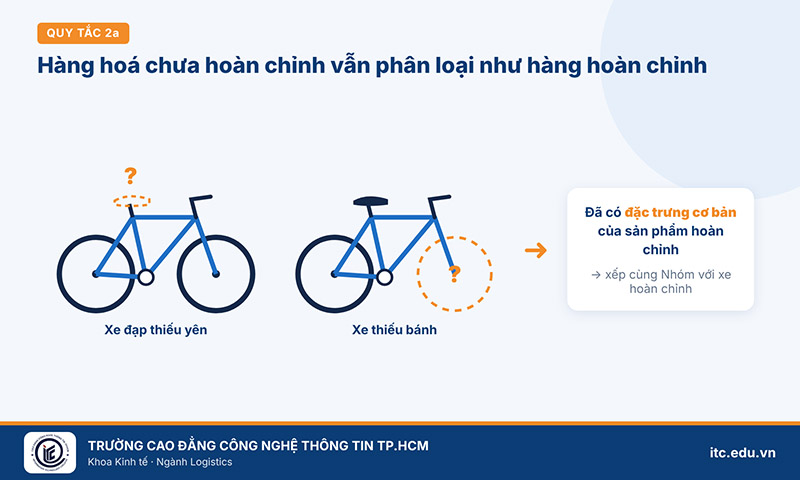
Hình 3. Hàng hoá ở dạng chưa hoàn chỉnh: xe đạp không có yên, xe mô tô không có bánh
Với hàng hóa đã hoàn chỉnh, hoàn thiện nhưng được tháo rời, chưa được lắp ráp, ví dụ một chiếc xe đạp được tháo rời và được xếp trong 1 thùng carton để thuận tiện trong vận chuyển – giao nhận hàng hoá.
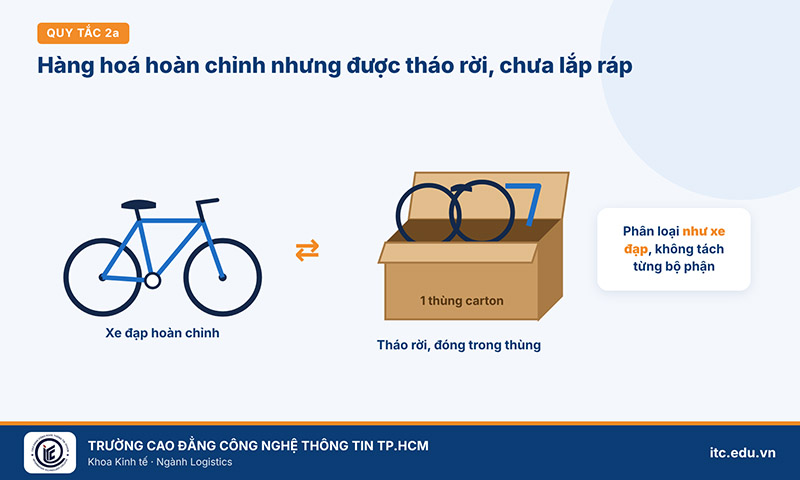
Hình 4. Xe đạp hoàn chỉnh và xe đạp được tháo rời, đóng trong thùng carton
Quy tắc 2a cũng áp dụng cho phân loại hàng hoá là phôi, đã có đường nét, hình phác của sản phẩm hoàn chỉnh. Ví dụ: phôi nhựa dùng để sản xuất chai nhựa; phôi thép để sản xuất chìa khoá.
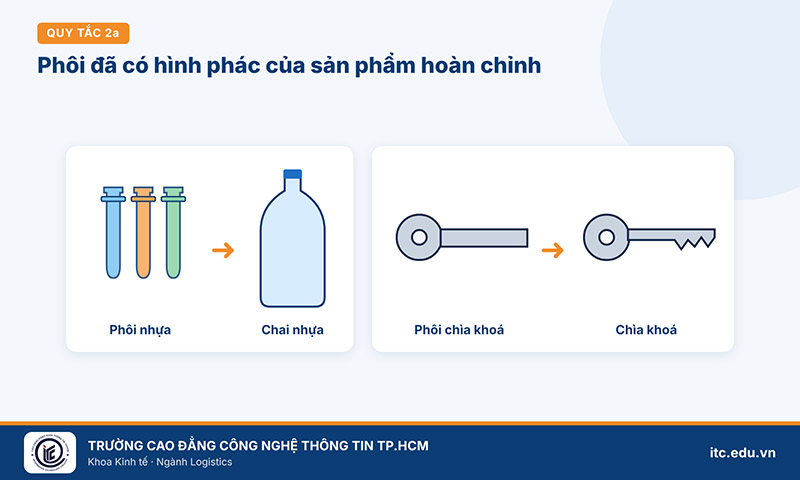
Hình 5. Phôi nhựa để sản xuất chai nhựa và phôi thép để sản xuất chìa khoá
Quy tắc 2b: Hàng hoá ở dạng hỗn hợp hoặc hợp chất
Quy tắc này áp dụng khi hàng hoá là hỗn hợp hoặc hợp chất nhưng không làm mất đi đặc tính của hàng hóa được mô tả trong một Nhóm:
“Nếu một nguyên liệu, một chất được phân loại trong một Nhóm nào đó thì hỗn hợp hay hợp chất của nguyên liệu hoặc chất đó với những nguyên liệu hoặc chất khác cũng thuộc Nhóm đó. Hàng hóa làm toàn bộ bằng một loại nguyên liệu hay một chất, hoặc làm một phần bằng nguyên liệu hay chất đó được phân loại trong cùng một Nhóm.”
Ví dụ: hàng hoá là “Cà phê hòa tan, đóng gói 24 gr/gói”, thành phần gồm:
- Nguyên liệu cà phê 70% (nhóm 21.01)
- Đường cát 10% (nhóm 17.01)
- Bột kem sữa 20% (nhóm 04.02)
=> Phân loại theo Nhóm 21.01 vì đặc tính của hàng hoá hỗn hợp này là nguyên liệu cà phê. Mã HS: 21011111
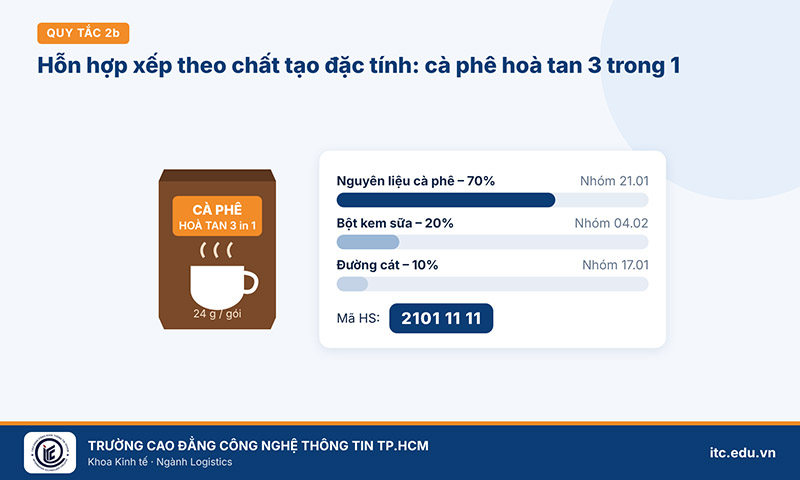
Hình 6. Cà phê hoà tan dạng gói – mã số HS 21011111
Quy tắc 3a: Nhóm có mô tả cụ thể, đặc trưng nhất
Khi áp dụng quy tắc 2b hoặc vì bất cứ lý do nào khác, hàng hóa thoạt nhìn có thể phân loại vào 2 hay nhiều Nhóm thì sẽ phân loại như sau:
“Hàng hóa được phân loại vào Nhóm có mô tả cụ thể nhất (đặc trưng nhất) sẽ được ưu tiên hơn so với Nhóm có mô tả khái quát.”
Nói cách khác, một Nhóm hàng chỉ đích danh 1 mặt hàng cụ thể thì đặc trưng hơn Nhóm hàng mô tả 1 họ các mặt hàng.
Ví dụ: hàng hoá là “Tông đơ hớt tóc bằng điện”:
- Bước 1: Tra nhóm 85.10: Máy cạo, tông đơ và các dụng cụ loại bỏ râu, tóc, có động cơ điện gắn liền.
- Bước 2: Tra nhóm 85.09: Thiết bị cơ điện gia dụng có động cơ điện gắn liền, trừ máy hút bụi của nhóm 85.08.
- Bước 3: Tra nhóm 84.67: Dụng cụ cầm tay, hoạt động bằng khí nén, thủy lực hoặc có gắn động cơ dùng điện hoặc không dùng điện.
=> Nhóm 85.10 có mô tả đặc trưng nhất so với các nhóm 85.09 và 84.67.
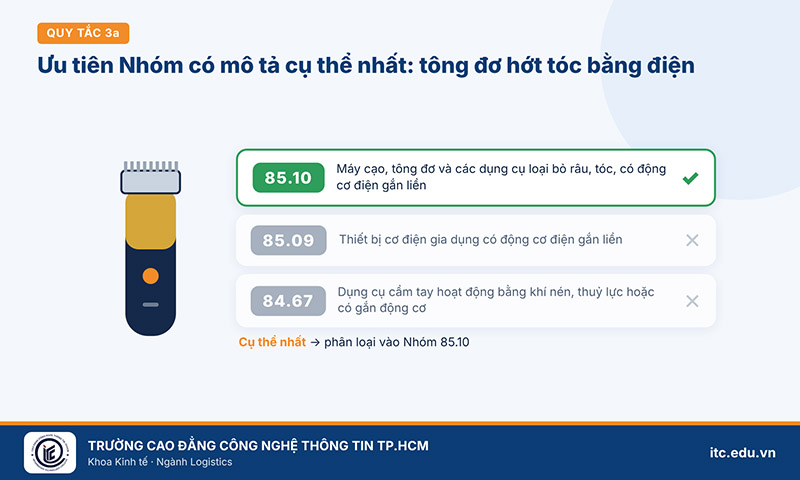
Hình 7. Tông đơ hớt tóc bằng điện – phân loại vào nhóm 85.10
Quy tắc 3b: Phân loại theo đặc tính cơ bản của hàng hoá
“Những hàng hóa hỗn hợp bao gồm nhiều nguyên liệu khác nhau hoặc những hàng hóa làm từ nhiều bộ phận cấu thành khác nhau, và những hàng hóa ở dạng bộ để bán lẻ, nếu không phân loại được theo quy tắc 3a thì phân loại theo nguyên liệu hoặc bộ phận cấu thành tạo ra đặc tính cơ bản của chúng.”
Đặc tính cơ bản có thể xét theo hàm lượng, tỷ trọng, trọng lượng hoặc trị giá.
Ví dụ: hàng hoá là “Súp Flanders dạng hỗn hợp” có thành phần theo trọng lượng:
- 25% khoai tây: 07.01
- 25% tỏi tây: 07.03
- 25% cà rốt: 07.06
- 25% củ cải: 07.06
Có 3 nhóm: 07.01 (25%); 07.03 (25%); 07.06 (25% + 25% = 50%).
=> Chọn nhóm 07.06 (50%), mã số HS: 07061020 (kết hợp quy tắc 3c).
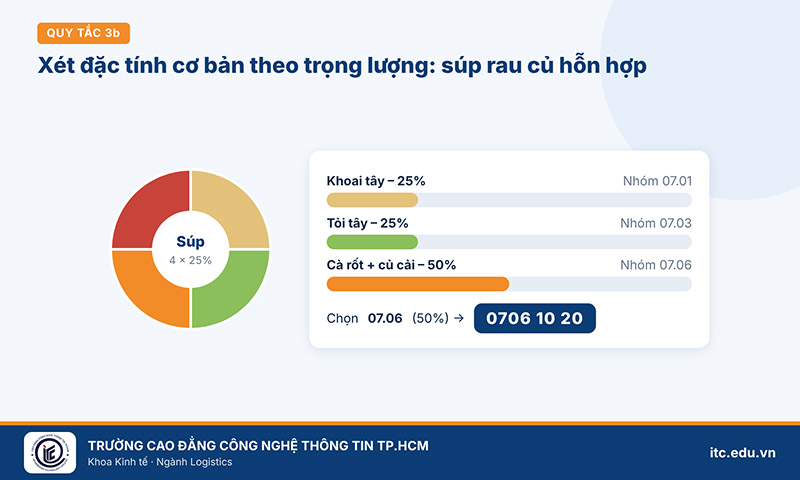
Hình 8. Súp rau củ dạng hỗn hợp – phân loại theo thành phần chiếm tỷ trọng lớn nhất
Quy tắc 3c: Phân loại vào Nhóm có số thứ tự cuối cùng
“Khi hàng hóa không thể phân loại theo quy tắc 3a hoặc 3b nêu trên thì phân loại vào Nhóm cuối cùng theo thứ tự đánh số trong số các Nhóm tương đương được xem xét.”
Ví dụ: hàng hoá là “Thực phẩm chế biến ăn liền, được đóng gói để bán lẻ”, có thành phần theo trọng lượng:
- Thịt gà 33,3%: Nhóm 16.02
- Thịt cua 33,3%: Nhóm 16.05
- Thịt tôm 33,3%: Nhóm 16.05
Theo quy tắc 3b, nhóm 16.05 (66,6%) lớn hơn nhóm 16.02 (33,3%). Theo quy tắc 3c, thịt tôm (phân nhóm 1605.29) đứng sau thịt cua (phân nhóm 1605.10).
=> Mã HS: 16052990
Quy tắc 4: Phân loại vào Nhóm giống nhất với mặt hàng cần phân loại
“Những hàng hóa không thể được phân loại theo các quy tắc trên thì phải được xếp vào Nhóm phù hợp với loại hàng giống chúng nhất.”
Ví dụ: mặt hàng Apple Watch, model A1553, thiết bị giao tiếp điện tử, vận hành như một phần bổ trợ cho điện thoại iPhone, đeo ở cổ tay, có thiết bị truyền giọng nói, hình ảnh và các dữ liệu khác, máy phân tích dữ liệu tự động, đồng hồ, chỉ sử dụng kèm Apple iPhone.
=> Giống nhất với bộ điện thoại (hàng điện tử) thuộc Chương 85, phân loại vào Nhóm 8517.
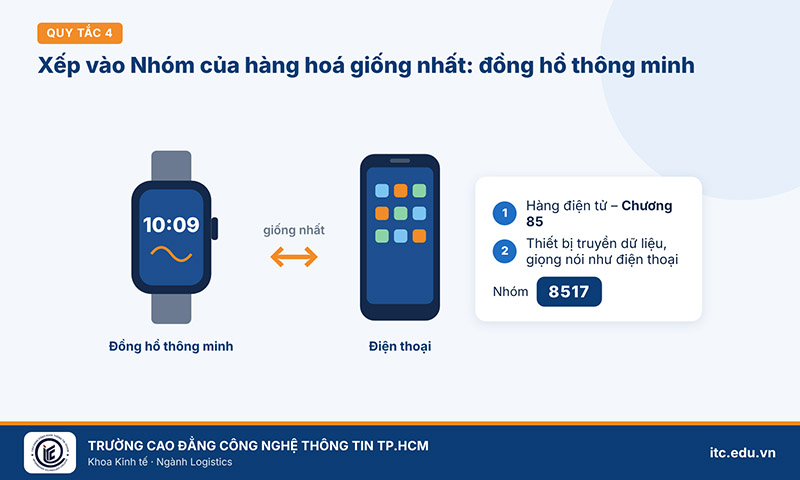
Hình 9. Apple Watch được phân loại vào nhóm 8517, cùng nhóm với điện thoại
Quy tắc 5a: Hàng hoá là bao bì đặc biệt
“Hộp camera, hộp đựng nhạc cụ, bao súng, hộp đựng đồ trang sức và các hộp chứa tương tự, được tạo dáng đặc biệt hoặc làm phù hợp để chứa một sản phẩm hoặc bộ sản phẩm đặc biệt nào đó để sử dụng trong thời gian dài và được bán kèm với sản phẩm, sẽ được phân loại cùng Nhóm với sản phẩm đó.”
Ví dụ: hộp đựng máy chụp ảnh bằng da.
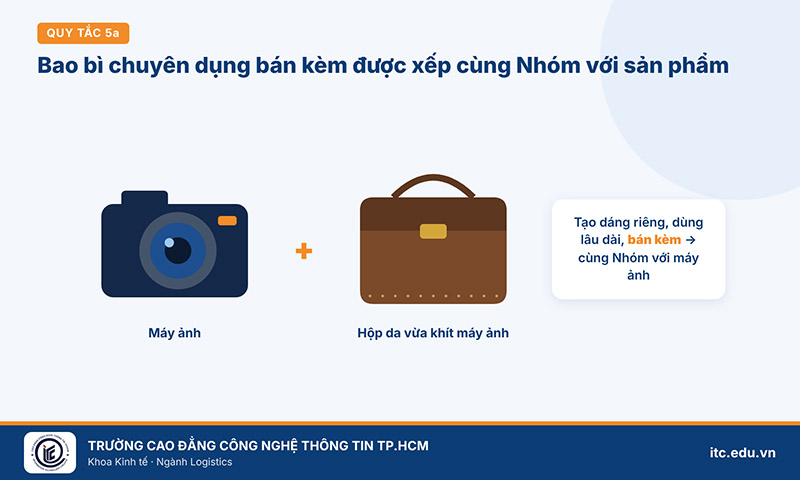
Hình 10. Máy ảnh và hộp đựng bằng da được phân loại cùng nhóm
Quy tắc 5b: Bao bì, vật liệu đóng gói thông thường
“Ngoài Quy tắc 5a nêu trên, những loại bao gói, các đồ chứa và thùng đựng hàng hóa đi kèm với hàng được phân loại cùng với những hàng hóa nếu các thùng chứa, bao hộp này thường được dùng để đóng gói những hàng hóa đó.”
Tuy nhiên, quy định này không áp dụng đối với mọi loại bao gói hay thùng chứa thuộc loại để sử dụng nhiều lần.
Ví dụ: áo sơ mi xuất khẩu với các miếng bìa carton dưới cổ áo và mặt sau lưng, được đựng trong túi nilon, các túi nilon này được đóng trong các hộp carton nhỏ 10 áo/hộp, sau đó người ta đóng 10 hộp carton vào 1 thùng carton lớn để vận chuyển.
=> Toàn bộ lô hàng trên gồm áo sơ mi, túi nilon, hộp carton nhỏ, thùng carton lớn, được phân loại cùng với vật nó chứa là áo sơ mi, mã số HS: 61052010.
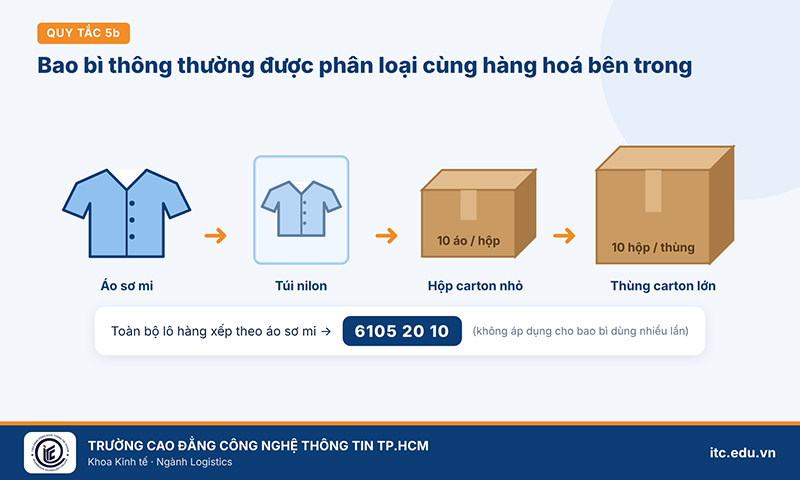
Hình 11. Áo sơ mi cùng túi nilon, hộp carton nhỏ và thùng carton lớn được phân loại chung một mã
Quy tắc 6: Phân loại vào Phân nhóm
Quy tắc này dựa vào Chú giải và nội dung của Phân nhóm, cùng các quy định từ Quy tắc 1 đến 5:
“Để đảm bảo tính pháp lý, việc phân loại hàng hóa vào các Phân nhóm của một Nhóm phải được xác định phù hợp theo nội dung của từng Phân nhóm, các chú giải Phân nhóm có liên quan.”
Nghiệp vụ không thể thiếu của người làm Logistics
Phân loại và xác định mã số HS cho hàng hoá trong thương mại quốc tế là một trong những nghiệp vụ chuyên ngành quan trọng mà người làm việc trong lĩnh vực kinh doanh xuất nhập khẩu và dịch vụ Logistics cần phải nắm vững, nhằm đảm bảo quá trình khai báo hải quan cho hàng hoá xuất nhập khẩu được chính xác.
Trường Cao đẳng Công nghệ thông tin TP.HCM
- Website: itc.edu.vn - Email tuyển sinh: tuyensinh@itc.edu.vn
- Điện thoại: (028) 386 050 03 - Hotline: 093 886 1080 / 097 500 5356
- Địa chỉ: 12 Trịnh Đình Thảo, P. Tân Phú, TP.HCM
ThS. Nguyễn Văn Hội - Giảng viên Khoa Kinh tế